Domain allergische-reaktionen.de kaufen?
Wir ziehen mit dem Projekt
allergische-reaktionen.de um.
Sind Sie am Kauf der Domain
allergische-reaktionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain allergische-reaktionen.de kaufen?
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **


Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
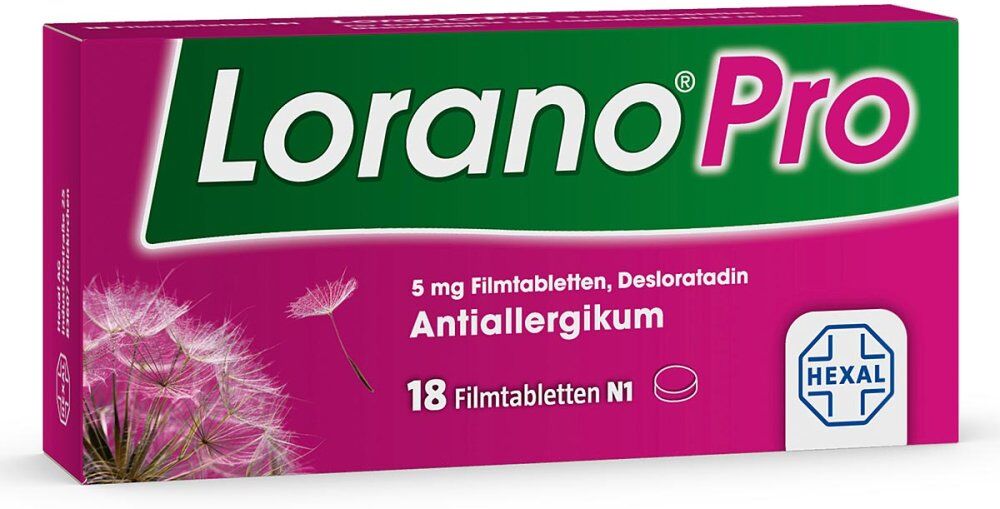
Lorano®Pro bei Allergie – Für alle Heuschnupfen-SymptomeAnwendungsgebiet von Lorano®Pro bei Allergie – Für alle Heuschnupfen-Symptome Lorano®Pro bei Allergie – Die Allergietabletten für alle Heuschnupfen-SymptomeLorano®Pro - Keine Allergietablette ist stärker¹Schnelle und langanhaltende Besserung der SymptomeKeine Allergietablette ist stärker¹ als Lorano®Pro. Das Arzneimittel wirkt schnell² und langanhaltend für eine Besserung der Symptome an Nase, Auge und Haut. Laut aktuell gültigen Leitlinien gehören Antihistaminika der zweiten Generation und deren Weiterentwicklungen, zu denen auch Lorano®Pro gehört, zu den Mitteln der ersten Wahl bei der symptomatischen Behandlung der allergischen Rhinitis und Urtikaria.Aus Daten des Robert-Koch-Instituts geht hervor, dass ca. 28 % der erwachsenen Bevölkerung in Deutschland von wenigstens einer Allergie betroffen sind. Bei Kindern und Jugendlichen sind etwa 23 % betroffen (Tendenz steigend). Unter der allergischen Rhinitis versteht man eine Entzündung der Nasenschleimhaut. Allerdings sind neben der Nase auch oft die Augen betroffen. Die typischen Symptome sind Niesen, laufende oder juckende Nase, Juckreiz am Gaumen und juckende, gerötete oder tränende Augen. Unter einer Urtikaria versteht man die Bildung von Quaddeln, eine von Rötung umgebene, erhabene und oft juckende Veränderung der Haut.Die Symptome ähneln dem Hautausschlag, der nach Kontakt mit Brennnesseln entsteht. Daher wird eine Urtikaria umgangssprachlich auch Nesselsucht genannt. Bewährter Wirkstoff DesloratadinBei allergischen Reaktionen antwortet das menschliche Immunsystem auf körperfremde, eigentlich unschädliche Substanzen. Bei der allergischen Rhinitis und Urtikaria handelt es sich um allergische Reaktionen des Typ-I (Sofort-Typ): Die Symptome treten nur wenige Sekunden bis Minuten nach dem Kontakt mit den Allergieauslösenden Stoffen (Allergenen) auf. In diesem Fall führt die Bindung des Allergens an sog. lgE-Antikörper zu einer Freisetzung von Botenstoffen, vor allem Hist6,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Wie kann man allergische Reaktionen reduzieren, um eine Anti-Allergen-Behandlung effektiv durchzuführen?
1. Identifiziere und vermeide Auslöser der Allergie. 2. Halte die Umgebung frei von Allergenen, wie Staubmilben oder Schimmelpilzen. 3. Verwende Medikamente oder Immuntherapien, um die Reaktion des Immunsystems zu reduzieren. **
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **

Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
Wie kann man eine wirksame Anti-Allergen-Behandlung zu Hause durchführen, um allergische Reaktionen zu verhindern?
1. Regelmäßig staubsaugen und Staub wischen, um Allergene zu entfernen. 2. Bettwäsche und Kissenbezüge regelmäßig bei hohen Temperaturen waschen. 3. Luftreiniger mit HEPA-Filter verwenden, um die Luft von Allergenen zu reinigen. **
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
-
Lorano®Pro bei Allergie – Für alle Heuschnupfen-SymptomeAnwendungsgebiet von Lorano®Pro bei Allergie – Für alle Heuschnupfen-Symptome Lorano®Pro bei Allergie – Die Allergietabletten für alle Heuschnupfen-SymptomeLorano®Pro - Keine Allergietablette ist stärker¹Schnelle und langanhaltende Besserung der SymptomeKeine Allergietablette ist stärker¹ als Lorano®Pro. Das Arzneimittel wirkt schnell² und langanhaltend für eine Besserung der Symptome an Nase, Auge und Haut. Laut aktuell gültigen Leitlinien gehören Antihistaminika der zweiten Generation und deren Weiterentwicklungen, zu denen auch Lorano®Pro gehört, zu den Mitteln der ersten Wahl bei der symptomatischen Behandlung der allergischen Rhinitis und Urtikaria.Aus Daten des Robert-Koch-Instituts geht hervor, dass ca. 28 % der erwachsenen Bevölkerung in Deutschland von wenigstens einer Allergie betroffen sind. Bei Kindern und Jugendlichen sind etwa 23 % betroffen (Tendenz steigend). Unter der allergischen Rhinitis versteht man eine Entzündung der Nasenschleimhaut. Allerdings sind neben der Nase auch oft die Augen betroffen. Die typischen Symptome sind Niesen, laufende oder juckende Nase, Juckreiz am Gaumen und juckende, gerötete oder tränende Augen. Unter einer Urtikaria versteht man die Bildung von Quaddeln, eine von Rötung umgebene, erhabene und oft juckende Veränderung der Haut.Die Symptome ähneln dem Hautausschlag, der nach Kontakt mit Brennnesseln entsteht. Daher wird eine Urtikaria umgangssprachlich auch Nesselsucht genannt. Bewährter Wirkstoff DesloratadinBei allergischen Reaktionen antwortet das menschliche Immunsystem auf körperfremde, eigentlich unschädliche Substanzen. Bei der allergischen Rhinitis und Urtikaria handelt es sich um allergische Reaktionen des Typ-I (Sofort-Typ): Die Symptome treten nur wenige Sekunden bis Minuten nach dem Kontakt mit den Allergieauslösenden Stoffen (Allergenen) auf. In diesem Fall führt die Bindung des Allergens an sog. lgE-Antikörper zu einer Freisetzung von Botenstoffen, vor allem Hist6,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eder, Sigrun: Volle Hose. Einkoten bei Kindern: Prävention und BehandlungVolle Hose. Einkoten bei Kindern: Prävention und Behandlung , Kacke gehört in das Klo. Jawohl! Trotzdem gibt es Jungen und Mädchen, die regelmäßig Kot in der Unterhose absetzen oder Kacke an unpassenden Orten verstecken. Sind die betroffenen Kinder über vier Jahre alt und verfügen sie bereits über die körperlichen Voraussetzungen zur Stuhlkontrolle, dann wird dieses Problem als "Einkoten" bezeichnet. Oftmals weist dieses Verhalten auf psychische Belastungen beim Kind oder auf Probleme innerhalb des Familiensystems hin. Einkotende Kinder schneiden sich und ihre Familie häufig von sozialen Aktivitäten ab, weil das mit Scham und familiärem Stress verbundene Problem wie ein Geheimnis gehütet wird. Daraus entstehen Spannungen und Konflikte, die erneut den Leidensdruck einzelner Familienmitglieder erhöhen. Auch wird das Problem im sozialen Umfeld häufig verschwiegen. Der beim Einkoten entstehende deutlich wahrnehmbare Geruch sorgt zusätzlich für Hänseleien in der Gruppe Gleichaltriger. Das Kindersachbuch "Volle Hose. Einkoten bei Kindern: Prävention und Behandlung" wurde schwerpunktmäßig nach systemischen Ansätzen gestaltet. Es schafft Klarheit, hilft Jungen und Mädchen, das Problem anzupacken, und regt Eltern an, Neues auszuprobieren. Professionelle HelferInnen unterstützt das Buch dabei, Einkoten im psychologischen, psychotherapeutischen und ärztlichen Setting kindgerecht besprechbar zu machen. , Seitenwände & Kotflügel Hinten > Kotflügel, Seitenwände & Tankdeckel , Erscheinungsjahr: 20130327, Produktform: Kartoniert, Beilage: Paperback, Autoren: Eder, Sigrun~Klein, Daniela~Lankes, Michael, Seitenzahl/Blattzahl: 68, Altersempfehlung / Lesealter: 18, ab Alter: 5, bis Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Mensch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Orte & Menschen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: edition riedenburg e.U, Verlag: edition riedenburg, Länge: 187, Breite: 165, Höhe: 5, Gewicht: 117, Produktform: Kartoniert, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
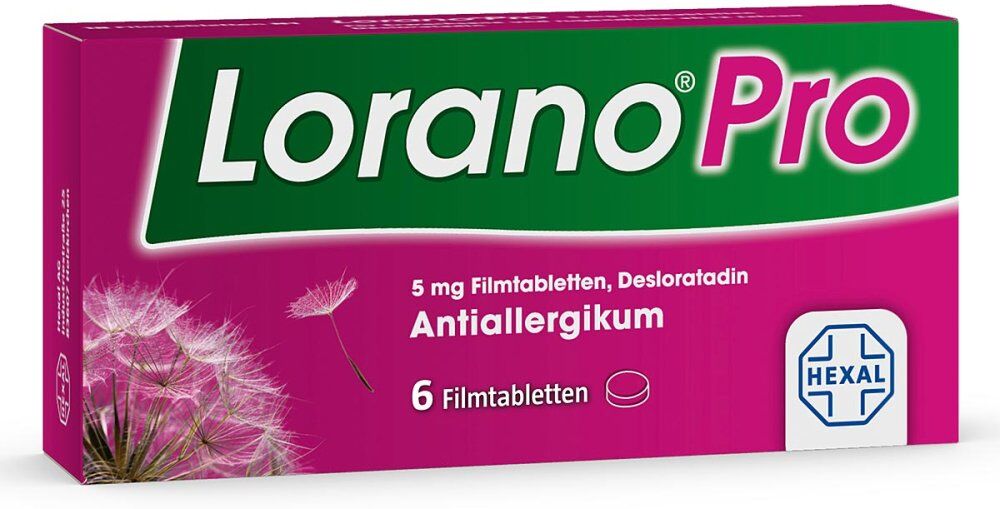
Lorano®Pro bei Allergie – Für alle Heuschnupfen-SymptomeAnwendungsgebiet von Lorano®Pro bei Allergie – Für alle Heuschnupfen-Symptome Lorano®Pro bei Allergie – Die Allergietabletten für alle Heuschnupfen-SymptomeLorano®Pro - Keine Allergietablette ist stärker¹Schnelle und langanhaltende Besserung der SymptomeKeine Allergietablette ist stärker¹ als Lorano®Pro. Das Arzneimittel wirkt schnell² und langanhaltend für eine Besserung der Symptome an Nase, Auge und Haut. Laut aktuell gültigen Leitlinien gehören Antihistaminika der zweiten Generation und deren Weiterentwicklungen, zu denen auch Lorano®Pro gehört, zu den Mitteln der ersten Wahl bei der symptomatischen Behandlung der allergischen Rhinitis und Urtikaria.Aus Daten des Robert-Koch-Instituts geht hervor, dass ca. 28 % der erwachsenen Bevölkerung in Deutschland von wenigstens einer Allergie betroffen sind. Bei Kindern und Jugendlichen sind etwa 23 % betroffen (Tendenz steigend). Unter der allergischen Rhinitis versteht man eine Entzündung der Nasenschleimhaut. Allerdings sind neben der Nase auch oft die Augen betroffen. Die typischen Symptome sind Niesen, laufende oder juckende Nase, Juckreiz am Gaumen und juckende, gerötete oder tränende Augen. Unter einer Urtikaria versteht man die Bildung von Quaddeln, eine von Rötung umgebene, erhabene und oft juckende Veränderung der Haut.Die Symptome ähneln dem Hautausschlag, der nach Kontakt mit Brennnesseln entsteht. Daher wird eine Urtikaria umgangssprachlich auch Nesselsucht genannt. Bewährter Wirkstoff DesloratadinBei allergischen Reaktionen antwortet das menschliche Immunsystem auf körperfremde, eigentlich unschädliche Substanzen. Bei der allergischen Rhinitis und Urtikaria handelt es sich um allergische Reaktionen des Typ-I (Sofort-Typ): Die Symptome treten nur wenige Sekunden bis Minuten nach dem Kontakt mit den Allergieauslösenden Stoffen (Allergenen) auf. In diesem Fall führt die Bindung des Allergens an sog. lgE-Antikörper zu einer Freisetzung von Botenstoffen, vor allem Hist3,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man allergische Reaktionen reduzieren, um eine Anti-Allergen-Behandlung effektiv durchzuführen?
1. Identifiziere und vermeide Auslöser der Allergie. 2. Halte die Umgebung frei von Allergenen, wie Staubmilben oder Schimmelpilzen. 3. Verwende Medikamente oder Immuntherapien, um die Reaktion des Immunsystems zu reduzieren. **
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
-
Wie kann man eine wirksame Anti-Allergen-Behandlung zu Hause durchführen, um allergische Reaktionen zu verhindern?
1. Regelmäßig staubsaugen und Staub wischen, um Allergene zu entfernen. 2. Bettwäsche und Kissenbezüge regelmäßig bei hohen Temperaturen waschen. 3. Luftreiniger mit HEPA-Filter verwenden, um die Luft von Allergenen zu reinigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.